
Angel Zepeda - 18 noviembre, 2026
SPEI DESDE EL CELULAR: QUÉ CAMBIA EL 14 DE DICIEMBRE Y QUÉ DEBEN REVISAR LAS EMPRESAS
A partir del 14 de diciembre de 2026, transferir dinero desde el celular debería sentirse parecido en las apps de los bancos y demás participantes del SPEI (el Sistema de Pagos Electrónicos Interbancarios). Ese día vence el plazo que el Banco de México (Banxico) dio a las entidades para ajustar sus aplicaciones a unas reglas comunes (Banxico, Circular 10/2026; Banxico, Circular 9/2026). El cambio se diseñó pensando en quien envía el dinero, pero también toca a las empresas que reciben pagos por SPEI y a las que los concilian.
Qué publicó Banxico y a quién obliga
El 17 de junio de 2026 Banxico publicó en el Diario Oficial de la Federación un paquete de tres circulares: la 9/2026, que modifica las reglas del SPEI, y la 10/2026 y la 11/2026, que modifican la Circular 3/2012, que regula operaciones de bancos y otras entidades financieras (Banxico, Circular 10/2026; Banxico, Circular 9/2026; Banxico, Circular 11/2026). La 9/2026 obliga a los participantes del SPEI a cumplir las especificaciones de experiencia de usuario cuando la orden de envío se hace desde un dispositivo móvil (Banxico, Circular 9/2026).
Esas especificaciones están en las «Guías para la homologación de la experiencia de usuario en transferencias electrónicas de fondos a través de dispositivos móviles», cuya versión 1.1 se publicó el 28 de agosto de 2026 (Banxico, Guías v1.1). Aplican a los participantes directos e indirectos del SPEI que ofrecen a personas físicas el envío de transferencias desde una app, sin importar si la aplicación la opera un tercero por contrato (Banxico, Guías v1.1). Una entidad que subcontrata su app, por lo tanto, no queda fuera.
Qué verá una persona al transferir
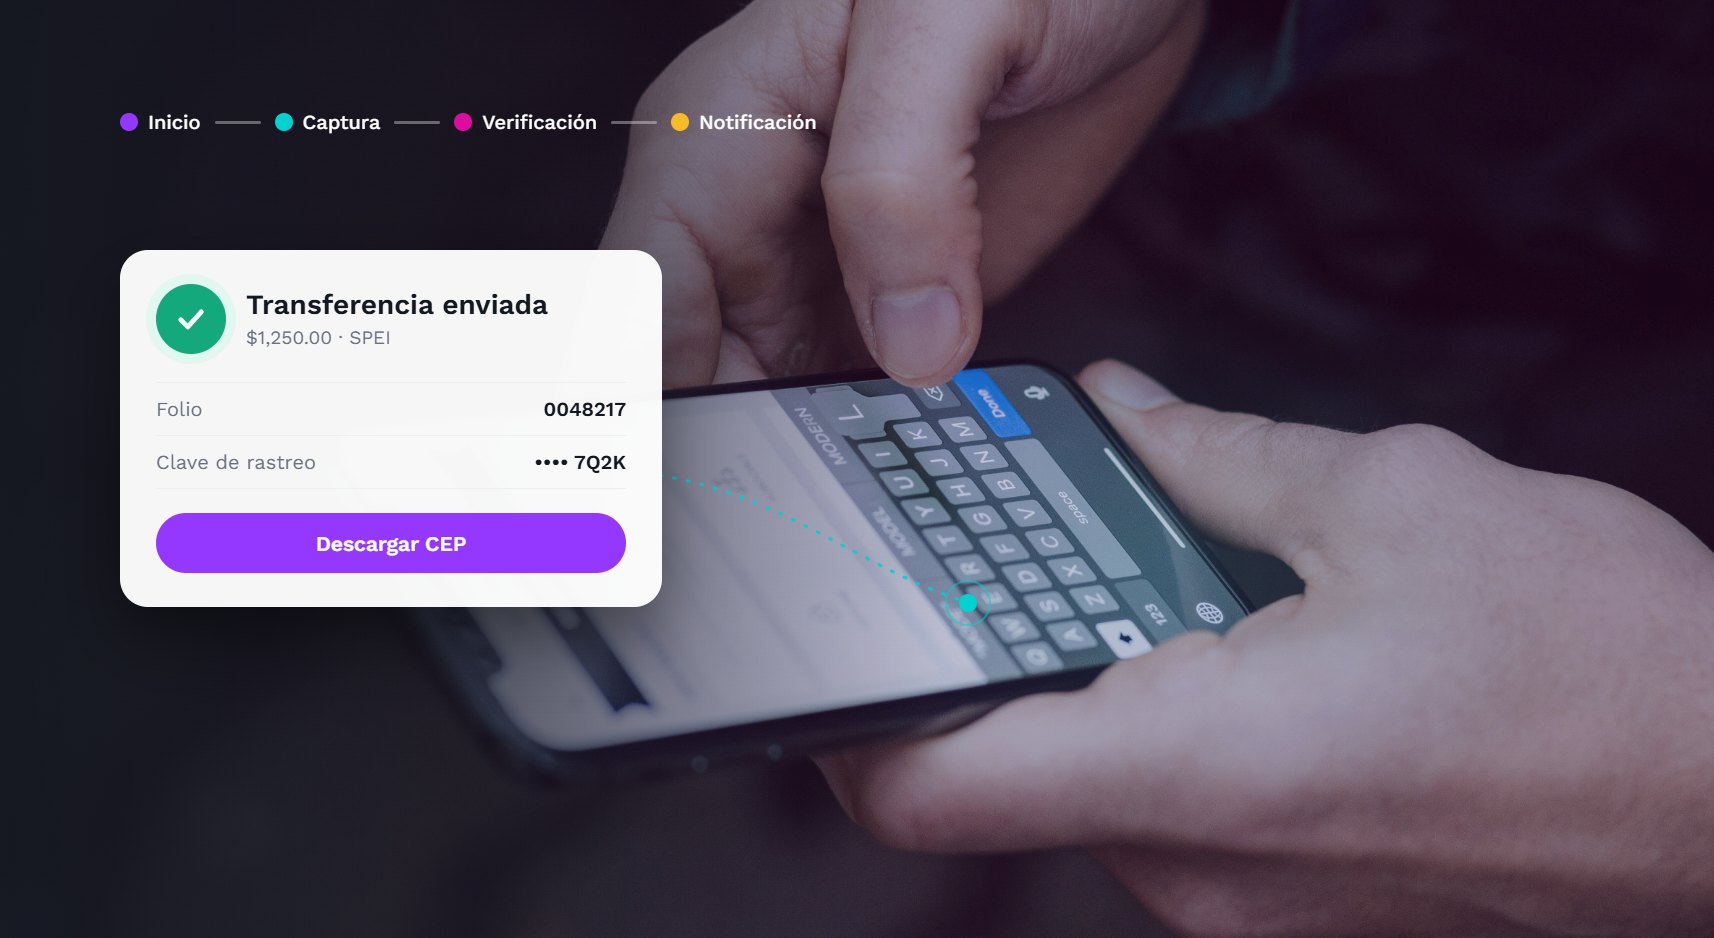
Las Guías ordenan el recorrido en un máximo de cuatro etapas: autenticarse o iniciar, capturar la información, verificar los datos y recibir la notificación (Banxico, Guías v1.1). La app también debe ofrecer un acceso directo a transferencias tanto en la pantalla de inicio de sesión como en la pantalla principal (Banxico, Guías v1.1).
Antes de confirmar, la aplicación debe mostrar al menos el monto, el nombre del beneficiario (puede aparecer parcialmente oculto), su cuenta, la institución que recibe y la cuenta de origen, también parcialmente oculta (Banxico, Guías v1.1). Al terminar, la app muestra el folio o número de autorización; si el envío va a otra institución, también debe mostrar la clave de rastreo y un vínculo para descargar el CEP (Comprobante Electrónico de Pago) (Banxico, Guías v1.1).
Para indicar a quién se envía, la app debe aceptar cualquiera de los datos de la cuenta beneficiaria: CLABE (Clave Bancaria Estandarizada), dígitos de la tarjeta o número de celular, así como contactos guardados y la lectura de un código QR (un código de respuesta rápida que se lee con la cámara) (Banxico, Guías v1.1). Para recibir, el usuario debe poder generar su propio QR con esos datos (Banxico, Guías v1.1). La asociación del celular a la cuenta no es nueva: a solicitud del titular, ya era obligatoria en las cuentas de nivel 2, 3 y 4 (Banxico, Circular 10/2026), y la Circular 11/2026, vigente desde el 18 de junio, la extendió a un nuevo nivel de cuenta, el 2 Bis (Banxico, Circular 11/2026).
Ese nivel 2 Bis admite abonos de hasta 15,000 UDIS (Unidades de Inversión) al mes, de los cuales como máximo 3,000 UDIS pueden recibirse en efectivo, y solo pueden abrirlo personas físicas de nacionalidad mexicana que residan en el país (Banxico, Circular 11/2026). No es, por tanto, una cuenta para empresas constituidas como personas morales.
Por qué importa el tamaño del SPEI
En 2025 el SPEI procesó 7,308.1 millones de operaciones; las de usuarios finales sumaron 7,302.4 millones por 232 billones de pesos, alrededor de 6.6 veces el producto interno bruto (PIB), según el informe anual de Banxico sobre infraestructuras de mercados financieros (Banxico, informe anual 2025). Con ese volumen, es probable que un cambio en cómo se presentan los datos de cada transferencia se note en las áreas de cobranza y atención.
El mismo informe incluye una encuesta de Banxico a los 94 participantes del SPEI, concluida en febrero de 2026: 63 ofrecían el servicio de transferencias y 48 lo hacían mediante una app para personas físicas; de esas, 27 permitían usar el número de teléfono para identificar al beneficiario (Banxico, informe anual 2025). Como las Guías piden aceptar el celular como dato del beneficiario (Banxico, Guías v1.1), una parte de las aplicaciones tenía ese ajuste pendiente.
Qué conviene revisar según tu papel
Lo que sigue es una lectura editorial de las reglas, no una guía de cumplimiento: cada entidad debe contrastarla con su área legal y con el texto de Banxico.
1. Si tu entidad ofrece transferencias desde una app
- Comparar el recorrido actual con las cuatro etapas y con los datos mínimos que deben mostrarse antes y después de confirmar (Banxico, Guías v1.1).
- Confirmar qué parte del cambio depende del proveedor de la aplicación y qué fechas de entrega tiene comprometidas, porque las Guías aplican aunque la app la opere un tercero (Banxico, Guías v1.1).
- Permitir que el usuario capture el celular del beneficiario y genere su propio QR para recibir (Banxico, Guías v1.1), y revisar el proceso de asociación del celular, que ya incluye las cuentas de nivel 2 Bis (Banxico, Circular 11/2026).
2. Si tu empresa cobra por transferencia
- Decidir si aceptará pagos al número celular o con QR, y cómo identificará esos cobros frente a los que llegan a una CLABE.
- Revisar que la conciliación use la clave de rastreo y el CEP, que el cliente tendrá a la mano al terminar cada envío entre instituciones (Banxico, Guías v1.1).
- Actualizar las instrucciones de pago que se comparten con clientes y los guiones del equipo de atención, para que pidan los datos que la app ahora muestra.
3. Si analizas cobros y pagos
Después del 14 de diciembre conviene medir algunos indicadores propios, como la proporción de cobros que llegan con número celular, el tiempo que tarda conciliar cada pago y los casos de beneficiario equivocado. Son métricas de cada empresa; las reglas no fijan metas para ellas.
Lo que las reglas no resuelven
Las Guías regulan lo que ve y hace la persona en la app; no definen cómo cada empresa registra, concilia o reclama sus cobros. Tampoco eliminan la necesidad de revisar a quién se envía: la app muestra el nombre del beneficiario, aunque sea parcialmente, y la decisión sigue siendo del usuario. Por eso el ajuste en las empresas que reciben pagos es, sobre todo, de procesos y de comunicación con quienes les pagan.
Si este tema forma parte de las decisiones de tu equipo, puedes escribirnos desde la página de contacto de NEAXIS.
Fuentes consultadas
- Banco de México: Circular 10/2026, 2026-06-17
- Banco de México: Circular 9/2026, 2026-06-17
- Banco de México: Circular 11/2026, 2026-06-17
- Banco de México: Guías para la homologación de la experiencia de usuario en transferencias electrónicas de fondos a través de dispositivos móviles, versión 1.1, 2026-08-28
- Banco de México: Informe Anual sobre las Infraestructuras de los Mercados Financieros 2025, 2026